Domain nfs-online.de kaufen?
Wir ziehen mit dem Projekt
nfs-online.de um.
Sind Sie am Kauf der Domain
nfs-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nfs-online.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VR Shinecon Konsole Emulator 400 Spiele mit Multiplayer-Controller, Retro Gaming, RotDie Sup-Modell-Spielkonsole in Rot ermöglicht es Ihnen und Ihrem Kind, in die mythischen Spiele einzutauchen, die Ihre Kindheit geprägt haben. Sie bietet fast 400 klassische Spiele wie Mario, Street Fighter, Bomberman und mehr. Der wiederaufladbare 350 mAh Akku hält etwa 3 Stunden. Eigenschaften und Produktspezifikationen: - 400 enthaltene Spiele - Aufladung über Micro-USB-Kabel (im Lieferumfang enthalten) - 2,4-Zoll-HD-Farbdisplay mit optimaler Grafikdarstellung - Ausgezeichnete Akkulaufzeit: 3 Stunden.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
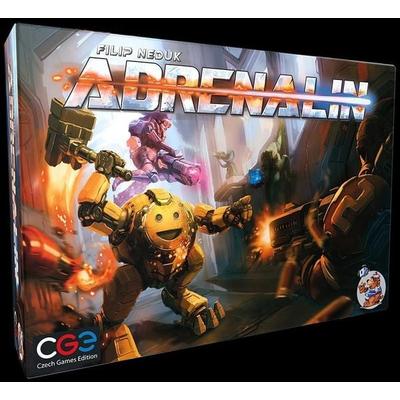
AdrenalinSchnappt Euch Die Munition, Greift Euch Eine Knarre Und Ballert, Was Das Zeug Hält. Ein Geschickt Gewähltes Arsenal Erlaubt Mörderisch Geniale Spielzüge. Kämpfe Werden Schnell Und Ohne Würfel Ausgetragen. Und: Wer Angeschossen Wird, Wird Schneller!...49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.